

Na tak wysoki spadek złożyły się przede wszystkim takie czynniki jak trwający kryzys gospodarczy oraz duża ilość nadmiarowych produktów zalegających w magazynach. Zdaniem analityków iSuppli, mimo że wszystkie główne segmenty rynku półprzewodników znacząco stracą w 2009 r., sytuacja na rynku szczególnie źle odbije się na branży bezprzewodowej.
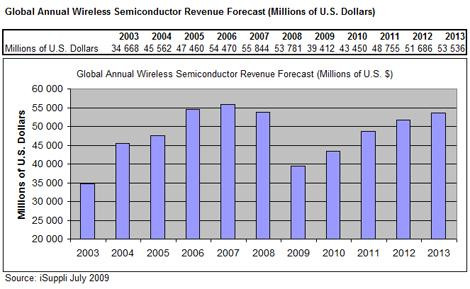
Najostrzejsze spadki nastąpiły w pierwszej połowie roku, podczas gdy w drugiej rynek powoli rozpocznie odrabianie strat a obroty zaczną kształtować się według tradycyjnego sezonowego wzorca. Poprawa koniunktury utrzyma się w kolejnych latach. W dłuższej perspektywie, stan sprzed kryzysu zostanie osiągnięty dopiero w 2013 r., kiedy to rynek osiągnie poziom obrotów z 2008 r. (ponad 53 mld dolarów). Jedną z przyczyn spadku popytu na układy bezprzewodowe jest załamanie na rynku telefonów komórkowych.
Mimo że druga połowa roku zdaniem analityków będzie oznaczała stabilizacje, dostawy tych urządzeń w skali całego roku zmaleją do 1,1 mld sztuk, czyli o 12% mniej niż w roku ubiegłym, podczas gdy obroty spadną o 18%. Tym samym szansą dla producentów na szybsze odbicie się od obecnego poziomu są nowe obszary zastosowań. Wśród najciekawszych wymienia się urządzenia typu Mobile Internet Devices (MID) oraz mobilną elektronikę konsumencką. MID, mieszczące się pod względem funkcjonalności między inteligentnymi telefonami a notebookami, wymagają rozwiązań umożliwiających wysoką wydajność przetwarzania danych a jednocześnie zużycie energii na poziomie gwarantującym komfortowe użytkowanie.
Główne architektury mikroprocesorów, które znajdą zastosowanie w tych urządzeniach to ARM i x86. Układy x86, produkowane przez Intela i AMD, charakteryzują się dużą wydajnością i dotychczas były tradycyjnie wykorzystywane w notebookach. Rdzenie oparte na ARM natomiast były optymalizowane na mniejszy pobór mocy, przez co znalazły szerokie zastosowanie w telefonach komórkowych. Do głównych producentów mikroprocesorów ARM należą Texas Instruments, Qualcomm, ST-Ericsson i Infineon. Zdaniem analityków, nie jest pewne, która z dostępnych technologii będzie liderem na wyłaniającym się rynku.
Urządzenia MID przez swoją specyfikę wymagają połączenia cech obydwu architektur. Najważniejszym pytaniem jest więc, czy łatwiej będzie zoptymalizować układy o wysokiej wydajności na niższy pobór energii, czy raczej zwiększyć moce obliczeniowe układów ARM bez poświęcania właściwości energetycznych. Ci producenci, którzy jako pierwsi będą w stanie osiągnąć równowagę pomiędzy tymi parametrami, uzyskają znaczącą przewagę nad konkurencją. Kolejnymi czynniki wzrostu dla branży bezprzewodowej będą kolejne generacje technologii i sieci komunikacyjnych, jak HSPA+ czy LTE. Mimo że jako najwcześniejszy termin, kiedy rozwiązania te wejdą na rynek to 2010-2011 rok, producenci już dziś muszą rozpocząć badania nad rozwojem wspierających je układów.
|
|
2003 |
2004 |
2005 |
2006 |
2007 |
2008 |
2009 |
2010 |
2011 |
2012 |
2013 |
|
Obroty |
34,668 |
45,562 |
47,460 |
54,470 |
55,844 |
53,781 |
39,412 |
43,450 |
48,755 |
51,686 |
53,536 |
Obroty sektora półprzewodników bezprzewodowych wg. Prognoz iSuppli (dane w mld dolarów)