Nowy raport Yole Group: Elektronika mocy na zakręcie – wzrost rynku mimo presji cenowej i zmian geopolitycznych

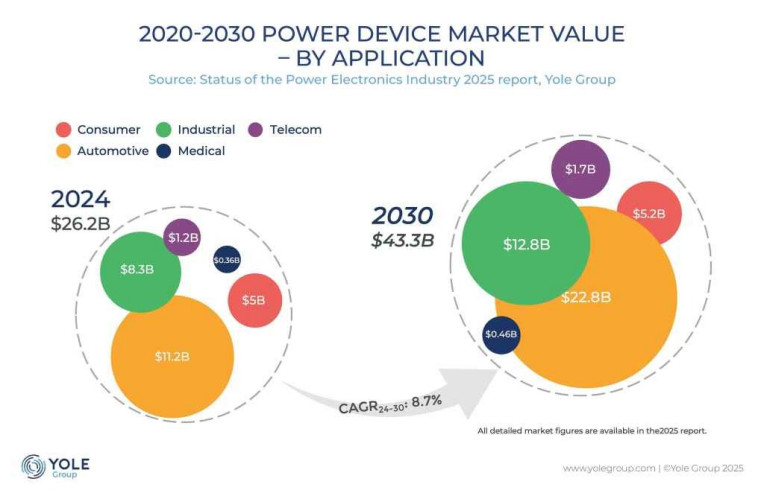
Yole Group opublikowała najnowszy raport „Status of the Power Electronics Industry”, analizując dynamiczne zmiany w globalnym sektorze elektroniki mocy. Choć 2024 rok przyniósł nadpodaż, spadki cen i rosnącą konkurencję z Chin, prognozy do 2030 roku pozostają optymistyczne – rynek ma osiągnąć wartość 43,3 mld USD, przy średniorocznym tempie wzrostu (CAGR) na poziomie 8,7%. Raport wskazuje też na szybki rozwój technologii SiC i GaN oraz przetasowania w gronie liderów rynku.

Dodaj do ulubionych źródeł w Google
Posłuchaj
00:00

Krótkoterminowe turbulencje w 2024 roku

Eksperci Yole Group zauważają, że gwałtowny wzrost produkcji doprowadził do znacznej nadwyżki mocy produkcyjnych, co skutkowało zwiększonym poziomem zapasów na każdym etapie łańcucha dostaw – od dystrybutorów po odbiorców końcowych. Jednocześnie, spadek średnich cen sprzedaży (ASP) był efektem wzrostu konkurencji kosztowej, zwłaszcza ze strony chińskich producentów.

W konsekwencji, wielu uznanych graczy branży odnotowało niższe przychody w porównaniu do 2023 roku. Sytuację dodatkowo komplikują zmieniające się regulacje rządowe w obszarze OZE i elektromobilności, napięcia handlowe oraz niepewność geopolityczna.
Strukturalny popyt i długoterminowy wzrost

Pomimo zakłóceń, fundamenty wzrostu pozostają silne - są nimi elektromobilność, odnawialne źródła energii oraz elektryfikacja przemysłu. Rośnie również zainteresowanie technologiami nowej generacji - SiC (węglik krzemu) i GaN (azotek galu), choć to układy krzemowe wciąż dominują pod względem wolumenu produkcji.

Przebudowa ekosystemu: awans chińskich producentów

Krajobraz konkurencyjny ulega wyraźnej przemianie. W 2024 roku do globalnej Top 20 po raz pierwszy weszły cztery chińskie firmy: CRMicro, Silan, BYD i CRRC. Skorzystały one z silnego popytu krajowego, rządowych programów inwestycyjnych i dostępu do lokalnych źródeł wafli półprzewodnikowych.

Choć nadal ustępują skalą czołowym graczom, ich dynamika rozwoju – zwłaszcza w segmencie MOSFETów, tranzystorów IGBT i układów SiC – jest imponująca. Kluczową rolę odgrywa też strategia Chin zmierzająca do samowystarczalności w sektorze półprzewodników.

Liderzy pozostają na czele, ale dostosowują strategię

Infineon Technologies, STMicroelectronics i onsemi utrzymują pozycję liderów rynku, zarówno w zakresie układów dyskretnych, jak i modułów mocy. Najszybszy wzrost notują obecnie komponenty SiC i GaN, które odpowiadają na potrzeby coraz bardziej efektywnych systemów zasilania – szczególnie w pojazdach elektrycznych i aplikacjach OZE.

- Fundamenty pozostają mocne, ale branża znalazła się w punkcie zwrotnym – komentuje Milan Rosina, analityk Yole Group. - Firmy, które intensywnie inwestowały w SiC i GaN, muszą dziś zmierzyć się z nowymi realiami rynkowymi – presją cenową i rosnącymi oczekiwaniami klientów.

Nowa faza – mniej ekspansji, więcej precyzji

Obecna sytuacja wymusza zmianę podejścia strategicznego – od dynamicznej ekspansji ku zrównoważonemu rozwojowi, lokalizacji łańcuchów dostaw i optymalizacji portfela produktowego.

Źródło: Yole Group

Chcesz częściej widzieć nasze artykuły w Google? Dodaj ElektronikaB2B do ulubionych źródeł
Zobacz więcej w kategorii: Gospodarka
Aktualności
Farnell nominuje dr Sarę Ghaemi na stanowisko Regional Sales Director dla regionów Beneluksu i DACH
Produkcja elektroniki
Electro Welle inwestuje blisko 20 mln zł w rozwój zakładu w Marcinkowicach
Pomiary
Konkurs na projekty inteligentnych rozwiązań w zakresie recyklingu lub gospodarki odpadami
Komponenty
Microchip przejmuje Hailo i rozszerza ofertę układów Edge AI
Produkcja elektroniki
Nexperia i Tata Electronics łączą siły w produkcji półprzewodników w Indiach
Mikrokontrolery i IoT
Raspberry Pi zwiększa przychody o 90% dzięki klientom przemysłowym
Zobacz więcej z tagiem: Aktualności
Gospodarka
Farnell nominuje dr Sarę Ghaemi na stanowisko Regional Sales Director dla regionów Beneluksu i DACH
Informacje z firm
Firma WIN SOURCE na targach ITM Industry Europe 2026 - wsparcie rozwoju łańcucha dostaw europejskiego przemysłu wytwórczego
Gospodarka
Sztuczna inteligencja wychodzi z centrów danych. Chipy neuromorficzne rewolucjonizują obliczenia brzegowe

Zobaczyć obiekt oczami radaru, czyli dlaczego potrzebujemy laboratorium do pomiarów RCS?

Radar postrzega świat inaczej niż człowiek. Zamiast obrazu tworzonego przez światło widzialne rejestruje echo wysłanej fali elektromagnetycznej. Na odpowiedź radarową obiektu wpływają nie tylko jego rozmiary, lecz także kształt, zastosowane materiały, częstotliwość oraz kierunek obserwacji. Dlatego dwa przedmioty o podobnych wymiarach mogą być dla radaru widoczne zupełnie inaczej. Jak zatem sprawdzić, co radar rzeczywiście "widzi"? Służą temu pomiary RCS, prowadzone między innymi w specjalistycznych laboratoriach, które zapewniają kontrolowane i powtarzalne warunki oraz umożliwiają uzyskanie dokładności wymaganej w danym zastosowaniu.
Zapytania ofertowe
Unikalny branżowy system komunikacji B2B Znajdź produkty i usługi, których potrzebujesz Katalog ponad 7000 firm i 60 tys. produktów