


Wraz ze wzrostem skali i złożoności modeli sztucznej inteligencji, silnie rośnie ilość danych wymienianych między procesorami, serwerami, szafami rackowymi i całymi centrami danych, co generuje bezprecedensowy popyt na wysokowydajne interkonekty optyczne.
Wzrost napędzany infrastrukturą AI
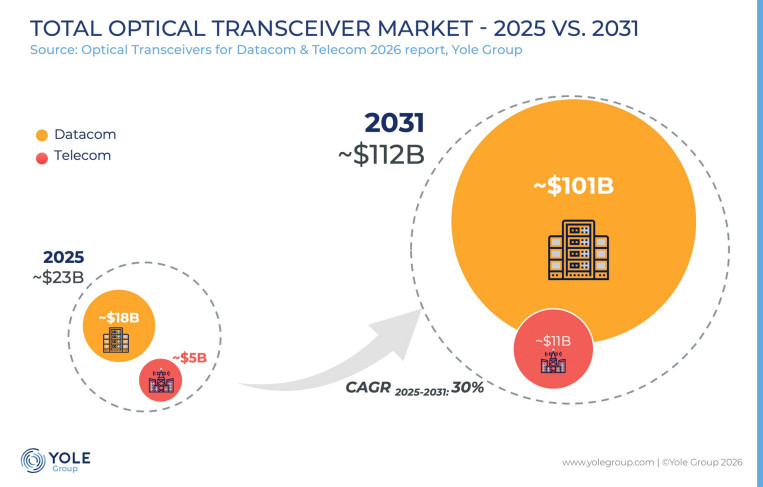
Dane rynkowe wskazują na gwałtowne przyspieszenie. Globalny rynek transceiverów optycznych wzrośnie z 23,4 mld dolarów w 2025 roku do aż 112,3 mld w 2031. Skok ten napędzany jest przede wszystkim przez wdrożenia infrastruktury sztucznej inteligencji. Głównym motorem imponującego, 30-procentowego rocznego wskaźnika wzrostu (CAGR) w zastosowaniach datacom jest infrastruktura do trenowania i wnioskowania AI, która według szacunków wygeneruje ponad 90% całkowitych przychodów tego rynku do końca okresu prognozy. Niewątpliwie AI przekształca krajobraz konkurencyjny, w którym hiperskalerzy przyspieszają inwestycje, koncentrując popyt wśród węższej grupy wykwalifikowanych dostawców.
Fotonika krzemowa i technologiczny wyścig
Wymagania infrastrukturalne narzucane przez sztuczną inteligencję przyspieszają transformację technologiczną w całej branży. Uczestnicy rynku stoją przed wyzwaniem jednoczesnej migracji do architektur o wyższych prędkościach, takich jak 800G, 1.6T, a ostatecznie 3.2T, przyjmując równolegle nowe platformy fotoniczne, innowacyjne metody pakowania i nowoczesne projekty silników optycznych.
Jak wskazują kluczowe wnioski z raportu, fotonika krzemowa wyłania się jako dominująca platforma dla interkonektów optycznych nowej generacji. Wynika to z jej zdolności do zapewnienia wyższej gęstości przepustowości, obniżonego zużycia energii oraz naturalnej ścieżki migracji w kierunku optyki zintegrowanej w jednym pakiecie (co-packaged optics). Jednocześnie, wraz z przygotowaniami przemysłu do wdrożenia architektur o przepustowości 400G na linię (400G-per-lane), na znaczeniu zyskują nowe platformy materiałowe, w tym cienkowarstwowy nioban litu (TFLN), fosforek indu (InP), tytanian baru (BTO) oraz modulatory organiczne.
Krajobraz konkurencyjny i rynkowe "wąskie gardła"
Raport Yole Group, stanowiący część szerszej bazy publikacji analitycznych z zakresu fotoniki, podkreśla także istotne przesunięcia na mapie światowego łańcucha dostaw. Aby najlepiej zobrazować obecny układ sił technologicznych w branży, należy wyróżnić dwa bieguny:
- dostawcy chińscy, tacy jak Terahop, Eoptolink i Accelink, nieustannie umacniają swoją pozycję w segmencie optyki datacom;
- firmy zachodnie, jak Coherent, NVIDIA i Lumentum, utrzymują strategiczne przywództwo w obszarze tzw. technologii wspomagających, do których należą procesory DSP, systemy koherentne, lasery, platformy fotoniki krzemowej oraz zaawansowane silniki optyczne.
Mimo znakomitych prognoz na nadchodzące lata, analitycy wskazują na rosnące ryzyko podażowe, które staje się niezwykle istotnym czynnikiem dla przyszłego wzrostu. Z obecnego statusu technologicznego wynika jasno, że krytycznymi "wąskimi gardłami" dla całej branży stają się lasery EML, procesory DSP oraz zaawansowane technologie integracji fotonicznej.
Źródło: Yole Group


