


Mimo nierównego popytu na rynkach końcowych oraz utrzymującej się presji na rentowność producentów chipów – powiązanej z ryzykiem nadwyżki mocy produkcyjnych, redundancji fabryk i ich niskiego wykorzystania – wydatki na sprzęt półprzewodnikowy wykazują silną tendencję wzrostową. Nowy cykl koniunkturalny kształtowany jest przez czynniki geopolityczne, narodowe strategie suwerenności technologicznej oraz ambitne mapy drogowe rozwoju technologii.
Analitycy Yole Group mówią o łączeniu czynników stymulujących rynek, w tym o wyższej intensywności w zakresie wyposażenia mającej miejsce w obszarach zaawansowanej logiki, DRAM/HBM, NAND oraz zaawansowanego pakowania. Na obecne prognozy nakłada się coraz większa baza zainstalowanych urządzeń, rosnące zapotrzebowanie na usługi serwisowe, a także coraz bardziej złożone wymagania w zakresie automatyzacji fabryk.
Dominacja liderów i chińskie wyzwanie
Rynek urządzeń do produkcji płytek krzemowych charakteryzuje się bardzo wysoką koncentracją. Pięciu wiodących dostawców – ASML, Applied Materials, Lam Research, Tokyo Electron oraz KLA – odpowiadało łącznie za około 70% globalnych przychodów w 2025 roku.
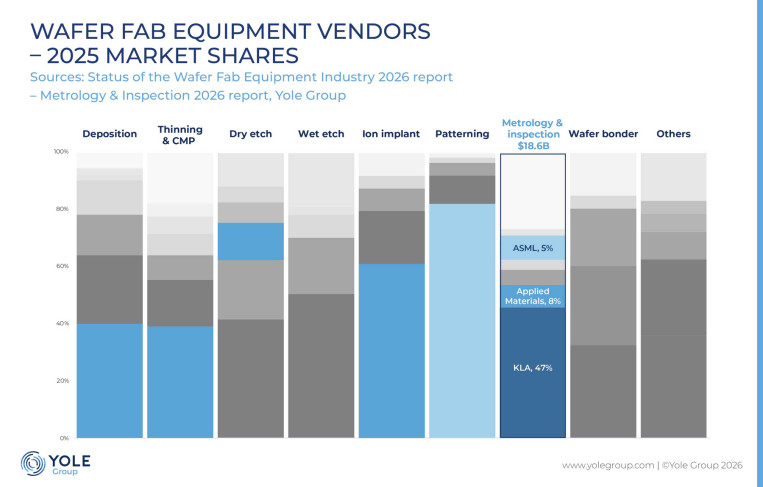
Taka struktura rynku wynika bezpośrednio z ogromnych barier wejścia oraz długich cykli kwalifikacyjnych, które są niezbędne do wdrożenia specjalistycznego sprzętu procesowego do masowej produkcji. Ta dominacja jest jednak stopniowo kwestionowana na obrzeżach rynku przez dostawców z Chin. Postęp chińskich producentów jest realny, aczkolwiek silnie uzależniony od konkretnego segmentu technologicznego: osiągają oni silną pozycję w obszarach takich, jak osadzanie (deposition), trawienie (etch) i CMP (chemiczno-mechaniczna polerowanie), podczas gdy ich udział pozostaje wciąż zaniedbywalny w kluczowych obszarach litografii oraz metrologii i inspekcji.
Segmentacja według technologii urządzeń
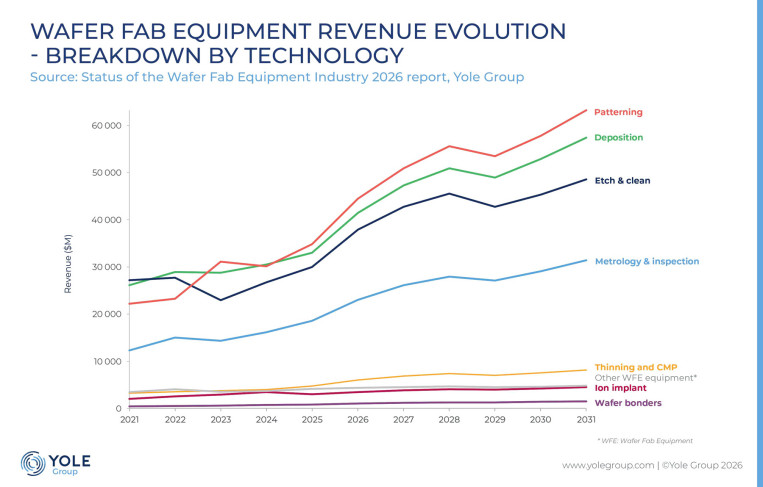
Głównym motorem napędowym technologii pozostaje precyzja i stopień skomplikowania procesów. Podział rynku ze względu na technologie urządzeń w perspektywie do 2031 roku przedstawia się następująco:
- Patterning (tworzenie wzorów) - segment ten przewodził rynkowi w 2025 roku, stanowiąc 27% całkowitych wydatków na WFE. Prognozuje się, że osiągnie średnioroczny wzrost (CAGR) na poziomie 10,9%, osiągając wartość około 65 mld dolarów w 2031 roku (skumulowana wartość do 2031 roku wyniesie około 364,5 mld dolarów). Wzrost ten jest napędzany przygotowaniami do wdrożenia technologii EUV oraz High-NA.
- Deposition (osadzanie) - odpowiadające za 26% rynku WFE w 2025 roku, ma rosnąć w tempie przekraczającym 9% CAGR.
- Etch & clean (trawienie i czyszczenie) - stanowiące 23% rynku w 2025 roku, odnotuje wzrost na poziomie 8% CAGR.
- Metrology & inspection (metrologia i inspekcja) - z udziałem 14% w 2025 roku, wykaże wzrost o 9,6% CAGR.
- Wafer bonding (łączenie płytek) - mimo że w 2025 roku segment ten stanowił mniej niż 1% rynku, prognozuje się, że prześcignie ogólny wzrost rynku, osiągając CAGR powyżej 10% do 2031 roku.
Przesunięcie w kierunku zaawansowanej logiki i opakowań typu Advanced Packaging
Analizując rynek pod kątem zastosowania w konkretnych typach układów scalonych, najwyraźniej widać transformację w stronę technologii o wyższej wartości dodanej i większym stopniu skomplikowania:
- Zaawansowana logika (poniżej 7 nm) - w 2025 roku reprezentowała 27% przychodów WFE, a do 2031 roku jej udział ma wzrosnąć do około 34%. Segment ten staje się główną lokomotywą wzrostu całego rynku, wspierany przez wdrażanie struktur GAA (Gate-All-Around), rosnącą intensywność wykorzystania litografii EUV oraz technologie zasilania od tylnej strony (backside power delivery).
- Advanced packaging - stanowiący około 7% przychodów z WFE w 2025 roku, jego udział wzrośnie do około 9% do 2031 roku. Wzrost ten wspierany jest przez rozwój pamięci HBM, technologii chipletów, łączenia hybrydowego (hybrid bonding) oraz integracji w architekturach 2.5D/3D.
Źródło danych: raport „Status of the Wafer Fab Equipment Industry 2026” oraz kwartalny monitor rynkowy „Wafer Fab Equipment Market Monitor” opracowane przez Yole Group.
Źródło: Yole Group


