


Czujniki te muszą charakteryzować się wyjątkową trwałością i niezawodnością w wymagających warunkach komercyjnych. Środowiska te są znacznie trudniejsze niż ściśle monitorowane laboratoria i przestrzenie testowe, w których technologia ta rozwijała się do tej pory. Co więcej, producenci robotów (OEM) będą musieli ściśle współpracować z dostawcami czujników zdolnymi do masowego skalowania produkcji, aby uniknąć krytycznych wąskich gardeł w łańcuchach dostaw.
Pięć filarów sensoryki robotów humanoidalnych
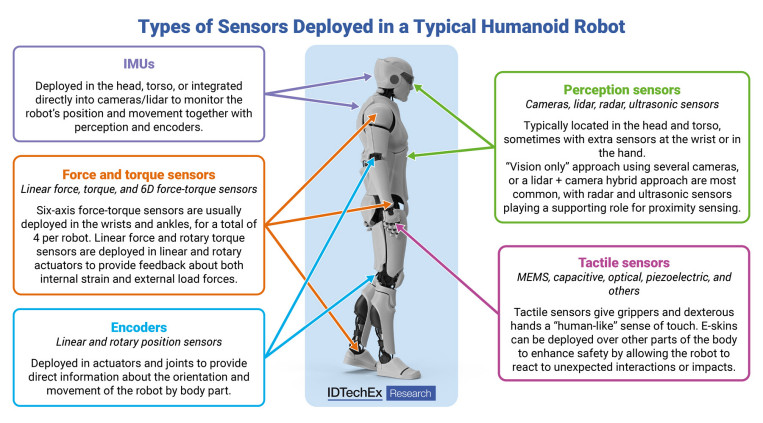
Czujniki zintegrowane w typowym robocie humanoidalnym można podzielić na pięć kategorii, które dostarczają informacji o stanie wewnętrznym maszyny oraz jej otoczeniu:
- czujniki percepcji (otoczenia): kamery głębi, lidar, czujniki ultradźwiękowe oraz radar mikrofalowy (mmWave);
- czujniki siły i momentu obrotowego: sensory liniowe oraz sześcioosiowe (6D);
- enkodery: czujniki położenia niezbędne do kontrolowania ruchu;
- jednostki IMU: bezwładnościowe czujniki pomiarowe odpowiadające za orientację i równowagę;
- czujniki dotykowe (taktylne): sensory oparte na technologii MEMS, pojemnościowej, drukowanej/elastycznej, optycznej i magnetycznej.
Dane z tych różnych czujników są łączone w procesie fuzji sensorycznej (sensor fusion), co pozwala robotowi na bieżąco interpretować otoczenie i podejmować decyzje o kolejnych krokach.
Batalia o robotyczny wzrok - kamery kontra Lidar
W obszarze percepcji otoczenia trwa ożywiona dyskusja branżowa: czy do nawigacji i mapowania wystarczą same kamery, czy też konieczne jest zastosowanie technologii lidar, oferującej niezależność od warunków oświetleniowych i doskonałe wykrywanie głębi?
Na rynku widać wyraźny podział na dwie ścieżki technologiczne:
- Podejście oparte wyłącznie na wizji (pure vision)
Liderem tej koncepcji jest Tesla rozwijająca swojego humanoida Optimus przy użyciu opatentowanej, opartej wyłącznie na kamerach technologii mapowania i wizji. Podobną ścieżkę wydaje się wybierać chiński producent UBTech w swojej serii robotów Walker. - Podejście hybrydowe (kamery + lidar)
Rozwiązanie to stosuje m.in. Boston Dynamics, łącząc lidar, czujnik głębi i kamerę RGB, czy też Unitree w modelu G1, wyposażonym w dedykowany lidar i kamerę głębi.
Fuzja wielu czujników percepcji (np. kilku kamer do obrazowania stereoskopowego lub kamer i lidaru) ma kluczowe znaczenie dla tworzenia trójwymiarowych map otoczenia w czasie rzeczywistym. Te trójwymiarowe dane są następnie integrowane z informacjami o ruchu i pozycji z IMU, enkoderów oraz czujników siły, co umożliwia realizację algorytmu SLAM (jednoczesnej lokalizacji i mapowania).
Równowaga i precyzja - rola siły, pozycji i dotyku
Ruchome „mięśnie” robotów, czyli siłowniki (aktuatory), wymagają ścisłej współpracy czujników siły, momentu obrotowego oraz enkoderów położenia. Dostarczają one informacji zarówno o naprężeniach wewnętrznych maszyny, jak i o zewnętrznych obciążeniach.
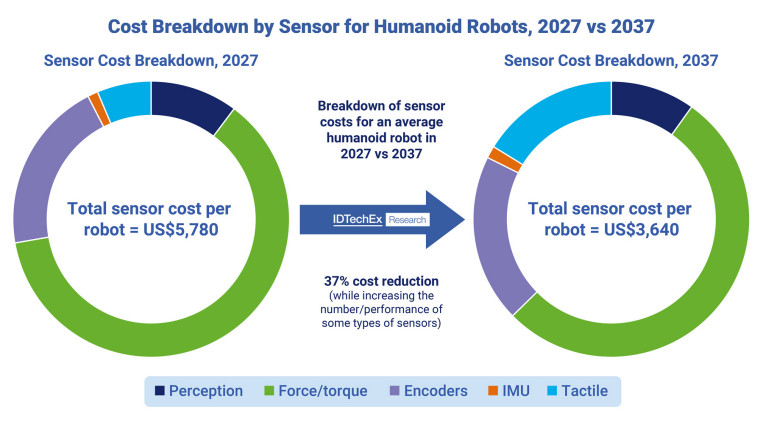
Szczególnie istotne są sześcioosiowe czujniki siły i momentu obrotowego (6-axis force-torque sensors), które mierzą siły liniowe i momenty rotacyjne we wszystkich trzech wymiarach. Umieszcza się je zazwyczaj w kostkach robota, aby poprawić jego zdolność do utrzymywania równowagi, oraz w nadgarstkach, co umożliwia precyzyjną manipulację obiektami. Obecnie należą one jednak do najkosztowniejszych komponentów sensorycznych, częściowo z powodu ograniczonego nakładania się ich łańcucha dostaw z branżami spoza robotyki.
Z kolei sensoryka dotykowa rozwija się w niezwykle szybkim tempie i stanowi główny obszar innowacji oraz wyróżnik poszczególnych modeli robotów. Technologie takie jak MEMS, sensory pojemnościowe, elastyczne obwody drukowane, a także czujniki optyczne i magnetyczne są intensywnie badane pod kątem zastosowania w zręcznych dłoniach, chwytakach oraz sztucznej e-skórze (e-skin). Przykładowo, firma Sanctuary.AI w swoich robotach ogólnego przeznaczenia Phoenix wykorzystuje czujniki dotykowe oparte na technologii MEMS, natomiast Unitree stosuje elastyczne czujniki drukowane od dostawców Nexdor i Hanwei. W obszarze e-skóry innowacje wprowadzają m.in. Neura Robotics (czujniki pojemnościowe) czy Kawasaki Robotics ze swoją technologią „T-Skin”.
AI i ucieleśniona inteligencja
Rozwój ucieleśnionej sztucznej inteligencji (embodied AI/physical AI) jest głównym motorem napędowym całej branży. Zastosowanie modeli bazowych (foundation models) oraz uczenia przez imitację (imitation learning) znacząco zredukowało nakład pracy potrzebny do wyszkolenia robotów w zakresie podstawowej manipulacji przedmiotami, nawigacji czy wykonywania zadań. Istnieje bezpośredni, nierozerwalny związek między obliczeniami AI a sensoryką – precyzyjne dane sensoryczne są paliwem dla algorytmów sztucznej inteligencji.
Co ciekawe, sensoryka robotów humanoidalnych wykazuje głębokie powiązania z rynkiem motoryzacyjnym, w szczególności z systemami wspomagania kierowcy (ADAS) i pojazdami autonomicznymi. Obie te branże mają zbliżone wymagania: muszą dynamicznie badać i przewidywać stan środowiska, by podejmować bezpieczne działania. W efekcie ci sami giganci technologiczni – tacy jak Sony, Hesai Technology, LIVOX czy Ouster – dostarczają komponenty dla obu sektorów.
Zależność ta idzie jeszcze dalej. Koncerny motoryzacyjne są nie tylko deweloperami robotów humanoidalnych i kluczowymi inwestorami, ale także ich pierwszymi klientami komercyjnymi w testach fabrycznych. Tesla jest tu doskonałym przykładem, rozwijając robota Optimus z myślą o wykorzystaniu go w produkcji samochodów, przy jednoczemym przeniesieniu doświadczeń z wizyjnych systemów autonomicznych pojazdów bezpośrednio do robotyki.
Przyszłość rynku - Chiny na czele wczesnego etapu wdrożeń
Według analiz IDTechEx, rok 2026 okaże się punktem zwrotnym w zakresie wdrożeń robotów humanoidalnych. Przejście od demonstracji prototypów do pierwszych zastosowań komercyjnych może przedstawić BYD oraz Tesla.
W ujęciu geograficznym przewiduje się, że Chiny zdominują wczesny rynek wdrożeń. Inne regiony będą w najbliższym czasie koncentrować się na bardziej selektywnych, niszowych aplikacjach. Niezależnie od regionu, sukces masowej komercjalizacji będzie powiązany z dojrzałością technologiczną dostawców komponentów sensorycznych i ich zdolnościami do optymalizacji kosztów produkcji. Eksperci rynkowi podkreślają wagę rzetelnych analiz w podejmowaniu kluczowych decyzji inwestycyjnych w tym obszarze.
Przed producentami podzespołów stoi ogromna szansa rynkowa, ale też wyzwanie technologiczne: dostarczenie czujników, które sprostają trudom realnego świata i utorują drogę do pełnej autonomii maszyn humanoidalnych.
Źródło danych: raport IDTechEx „Sensors for Humanoid Robots 2027-2037: Technologies, Players, Forecasts”
Źródło: IDTechEx


