Amerykańskie firmy z ponad 50% udziałem w rynku IC

Według danych przygotowanych przez IC Insights amerykańskie firmy w 2021 roku miały 54-procentowy udział w światowym rynku półprzewodników. Na udział ten przypada 47% sprzedaży IDM i 68% w segmencie fabless. Na kolejnym miejscu znalazły się firmy południowokoreańskie z rynkowym udziałem wynoszącym 22%.

Dodaj do ulubionych źródeł w Google
Posłuchaj
00:00

Tajwańskie podmioty odpowiadały za 9% sprzedaży układów scalonych na światowym rynku — bez wliczania fabryk. Europejscy i japońscy dostawcy odpowiadają za zaledwie 6% rynku. W roku 2020 tajwańskie firmy jako pierwsze wyprzedziły europejskie podmioty pod względem udziału w segmencie półprzewodników.

Południowokoreańskie i japońskie spółki zajmują wyjątkowo słabą pozycję w segmencie chipów typu fabless. Tajwańskie i chińskie firmy mają bardzo niski udział w rynku układów scalonych opierającym się o model biznesowy IDM (Integrated Device Manufacturing). Amerykańskie podmioty wykazują największą stabilność pod względem IDM, fabless i całościowego rynku półprzewodników.

W 2021 roku udział japońskich spółek w rynku układów scalonych utrzymał się na zadowalającym poziomie, który był zapoczątkowany w latach 90. ubiegłego wieku. W tamtym czasie japońskie firmy odpowiadały za połowę światowego rynku półprzewodników. W ciągu ostatnich 30 lat zanotowano gwałtowny spadek udziału, który w 2021 roku wyniósł zaledwie 6%. Dla porównania, spadek udziału europejskich firm nie był tak gwałtowny - w 1990 roku podmioty te posiadały 9% udziału w rynku, który skurczył się do 6% notowanych w roku 2021.

W przeciwieństwie do spadku udziału japońskich i europejskich firm, amerykańscy i azjatyccy dostawcy chipów odnotowali wzrost udziału w rynku - z 4% w 1990 roku do 34% w 2021. Wzrost udziału azjatyckich firm w 31-letnim okresie odpowiada wskaźnikowi CAGR na poziomie 15,9%. Dla porównania, jest to prawie dwukrotne tempo rocznego wzrostu dla całego rynku układów scalonych, które wynosiło 8,2%.
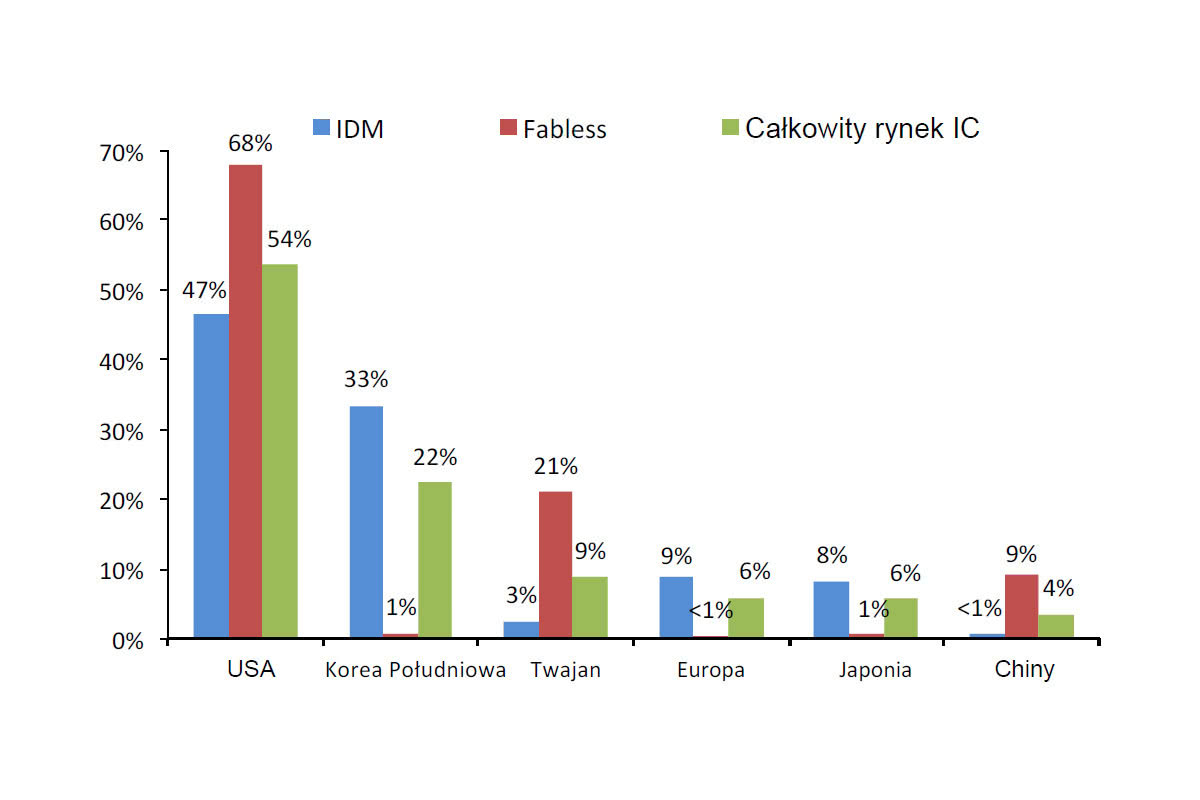
 
Udział w rynku półprzewodników według lokalizacji w 2021 roku (źródło IC Insights)

Źródło: IC Insights

Chcesz częściej widzieć nasze artykuły w Google? Dodaj ElektronikaB2B do ulubionych źródeł
Powiązane treści
Wydatki na sprzęt do produkcji półprzewodników osiągną rekordowe 107 mld dolarów
Nakłady inwestycyjne w branży półprzewodników wzrosną w 2022 roku o 24%
Infineon rozszerza działalność w Indonezji
Układy 3 nm Qualcomma wyprodukuje TSMC
Zobacz więcej w kategorii: Gospodarka
Produkcja elektroniki
Nowa fabryka CATL uruchamia próbną produkcję ogniw akumulatorowych na Węgrzech
Projektowanie i badania
Społeczność element14 Community zaprasza inżynierów do bezpłatnego przetestowania nowego komputera jednopłytkowego Arduino VENTUNO Q
Produkcja elektroniki
Foxconn finalizuje rozmowy o fabryce półprzewodników w Polsce
Komponenty
Winbond przejmie biznes pamięci NOR Flash i F-RAM od Infineona za 1,12 mld dolarów
Elektromechanika
Czy ultradźwiękowe głośniki MEMS zmienią rynek audio?
Produkcja elektroniki
ESMC kończy budowę konstrukcji fabryki półprzewodników w Dreźnie
Zobacz więcej z tagiem: Produkcja elektroniki
Gospodarka
Nowa fabryka CATL uruchamia próbną produkcję ogniw akumulatorowych na Węgrzech
Gospodarka
Foxconn finalizuje rozmowy o fabryce półprzewodników w Polsce
Gospodarka
ESMC kończy budowę konstrukcji fabryki półprzewodników w Dreźnie

Kompatybilność elektromagnetyczna

Historia EMC (electromagnetic compatibility) zaczyna się od potrzeby opanowania problemu: co zrobić, gdy jedno urządzenie zaczyna zakłócać pracę drugiego. Miała swój początek wraz z pojawianiem się coraz większej liczby urządzeń elektrycznych wykonujących bardziej złożone zadania. Początkowo problem ten miał charakter niemal przypadkowy, a przybrał rolę istotnego wyzwania technicznego wymagającego systematycznego podejścia. Aktualnie jest to obowiązkowy punkt w produkcji urządzeń elektrycznych oraz elektronicznych.
Zapytania ofertowe
Unikalny branżowy system komunikacji B2B Znajdź produkty i usługi, których potrzebujesz Katalog ponad 7000 firm i 60 tys. produktów