


Zgodnie z najnowszym raportem firmy analitycznej Yole Group pt. „Automotive Powertrain and Electrification 2026 – Focus on Power Electronics”, globalny sektor komponentów mocy wchodzi w fazę intensywnej transformacji technologicznej i strukturalnej.
Pojazdy elektryczne zdominują produkcję samochodów
Według prognoz Yole Group, produkcja pojazdów zelektryfikowanych (xEV) będzie rosnąć w dwucyfrowym rocznym tempie (CAGR) w latach 2025–2031. Do 2031 roku pojazdy te będą stanowić około 70% światowej produkcji lekkich samochodów, przy czym liderem w adaptacji tej technologii pozostaną Chiny. Tylko pojazdy zasilane wyłącznie akumulatorami (BEV) mają osiągnąć wolumen produkcji na poziomie 33 milionów sztuk rocznie.
Ten potężny wzrost bezpośrednio przełoży się na zapotrzebowanie na półprzewodniki. Rynek chipów mocy dla xEV ponad dwukrotnie zwiększy swoją wartość, osiągając pułap 14,5 miliarda dolarów do 2031 roku. Oznacza to stabilny, 14-procentowy skumulowany roczny wskaźnik wzrostu (CAGR) w omawianym okresie.
Rola inwerterów trakcyjnych i rewolucja wysokich napięć
Sercem rynkowej ekspansji jest inwerter trakcyjny, który do 2031 roku będzie odpowiadał za zdecydowaną większość przychodów ze sprzedaży urządzeń mocy dla xEV. Najważniejszym trendem technologicznym jest przejście z architektur o napięciu 400 V na systemy 800/1000 V, co bezpośrednio wymusza zastępowanie krzemu (Si) przez węglik krzemu (SiC) w samym sercu układu napędowego. W efekcie wartość półprzewodników koncentruje się w urządzeniach o wyższym napięciu – segmenty komponentów o parametrach znamionowych 1,2 kV i wyższych rosną w tempie aż 27,4% rocznie (CAGR 2025–2031).
W strukturze technologicznej rynku inwerterów trakcyjnych zarysowuje się wyraźny podział:
- moduły mocy jako ogólna kategoria będą rosły w tempie około 14% CAGR;
- krzemowe moduły IGBT utrzymają swoją dominującą pozycję rynkową, osiągając wartość prawie 7 miliardów dolarów do 2031 roku;
- tranzystory SiC MOSFET będą najszybciej zdobywać udziały rynkowe wśród głównych technologii, rosnąc w tempie 21,5% CAGR, co jest napędzane w ogromnym stopniu przez chińską flotę pojazdów BEV;
- tranzystory GaN HEMT (oparte na azotku galu) zanotują najbardziej spektakularną dynamikę wzrostu na poziomie prawie 90% CAGR, choć w ujęciu bezwzględnym ich udział w 2031 roku wciąż pozostanie marginalny w porównaniu z rozwiązaniami krzemowymi i SiC.
Konsolidacja łańcucha dostaw i wyzwania produkcyjne
Wzrostowi rynku towarzyszy głęboka restrukturyzacja biznesowa. Analitycy Yole Group zwracają szczególną uwagę na przyspieszającą konsolidację i regionalizację łańcucha dostaw xEV. Producenci samochodów (OEM), zwłaszcza w Chinach, coraz chętniej przenoszą produkcję inwerterów trakcyjnych oraz osi elektrycznych (e-axles) do własnych zakładów (in-house). W tym samym czasie dostawcy pierwszego stopnia (Tier-1) kontynuują konsolidację poprzez fuzje i przejęcia (M&A).
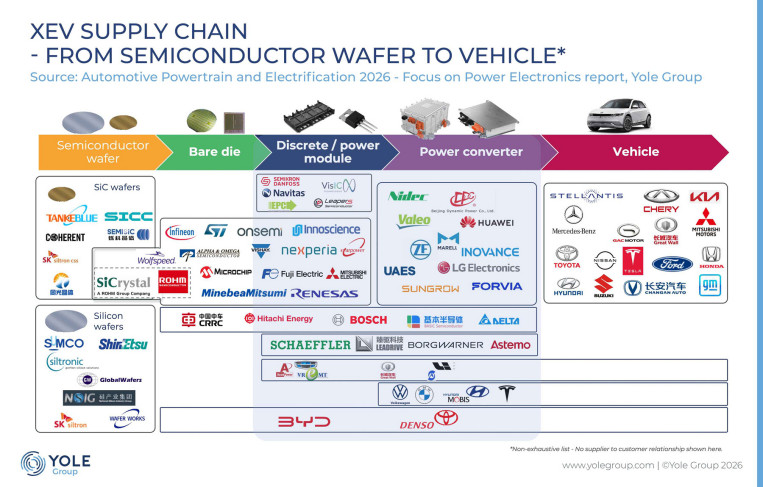
Z drugiej strony, przejście z fazy walidacji technologicznej do produkcji masowej niesie ze sobą wyzwania związane z mocami produkcyjnymi. Firmy takie, jak Bosch, Renesas oraz Rohm aktualnie weryfikują swoje plany produkcyjne w obszarze węglika krzemu (SiC) w obliczu problemu nadprodukcji. Jednocześnie na rynku mnożą się umowy licencyjne i partnerskie, gdyż kluczowym celem producentów staje się zabezpieczenie zdolności produkcyjnych i sprawna realizacja dostaw na dużą skalę.
Długofalowy potencjał mimo konkurencji ze strony AI
Choć uwaga globalnego sektora technologicznego i inwestorów koncentruje się obecnie wokół centrów danych sztucznej inteligencji, elektryfikacja transportu pozostaje potężnym i trwałym motorem wzrostu w długiej perspektywie. Jak podsumowują eksperci, w obliczu faktu, że elektryfikacja pojazdów pozostaje trwałym i długofalowym czynnikiem wzrostu – nawet gdy uwaga branży coraz mocniej przenosi się w stronę centrów danych AI – zrozumienie technologii, łańcucha dostaw i dynamiki konkurencyjnej na rynku układów mocy dla xEV nigdy nie było tak istotne dla producentów chipów, modułów, dostawców Tier-1 oraz inwestorów.
Źródło: Yole Group


