


Koniec ery „tylko ładowarek” – nadchodzi dywersyfikacja rynkowa
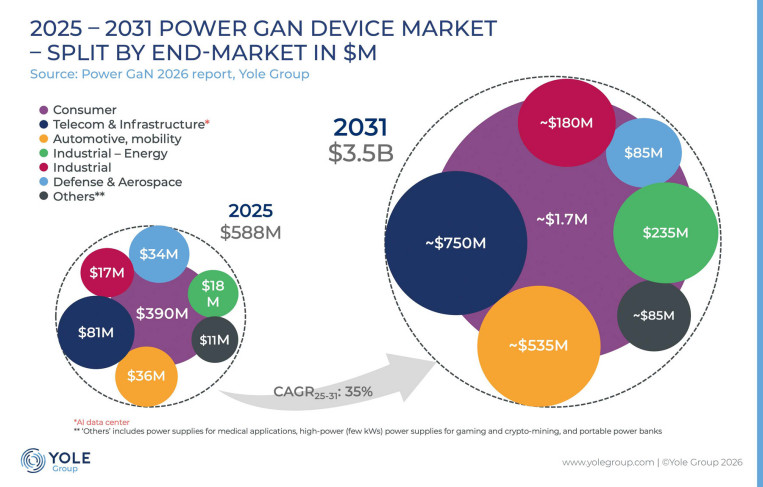
Dotychczas rynek power GaN opierał się przede wszystkim na szybkich ładowarkach konsumenckich. Choć elektronika użytkowa i mobilna pozostanie głównym filarem przychodowym tej technologii - z prognozowaną wartością 1,7 miliarda dolarów w 2031 roku dzięki dalszemu wdrażaniu szybkich ładowarek oraz urządzeń AGD - branża przechodzi obecnie w szeroki, wielorynkowy cykl adaptacyjny.
Głównymi motorami napędowymi nowej fali wzrostu stają się:
- Centra danych AI
Są one najszybciej rozwijającym się nowym źródłem popytu. Segment telekomunikacji i infrastruktury ma rosnąć w tempie 45% CAGR, osiągając wartość 750 milionów dolarów w 2031 roku. - Elektromobilność (EV)
Ten sektor wykazuje najbardziej stromą krzywą wzrostu w raporcie Yole Group. Zastosowanie ładowarek pokładowych (OBC) oraz wdrażanie nowych architektur 48 V przełoży się na wzrost tego segmentu z zawrotnym tempem 57% CAGR. - Systemy przemysłowe i energia odnawialna
Stają się one kluczowymi obszarami generującymi istotny popyt. - Roboty humanoidalne - perspektywa po 2030 roku
Choć obecne wolumeny są znikome, platformy humanoidalne mogą stać się nowym, niezależnym silnikiem wzrostu po 2030 roku. Napędy siłowników oraz systemy zarządzania bateriami w robotach wymagają bardzo wysokiej gęstości mocy przy rygorystycznych ograniczeniach wagowych i termicznych – czyli tam, gdzie wysoka wydajność i małe rozmiary GaN sprawdzają się najlepiej.
Zmiany w łańcuchu dostaw
Wraz z nowymi obszarami zastosowań zmienia się także struktura produkcji i konkurencji na rynku. Podstawowym wnioskiem z raportu jest produktywne rozproszenie przemysłu, zamiast konsolidacji wokół jednego dominującego producenta kontraktowego (foundry).
Planowane na 2027 rok wycofanie się giganta TSMC z usług kontraktowych w zakresie GaN wywołało reakcję łańcuchową. W rezultacie inni gracze, tacy jak GlobalFoundries, VIS, PSMC czy Samsung, dynamicznie rozbudowują swoje moce produkcyjne oraz zwiększają zróżnicowanie geograficzne.
GlobalFoundries licencjonowało technologię GaN bezpośrednio od TSMC i obecnie przechodzi proces kwalifikacji produkcji w Stanach Zjednoczonych. VIS oraz PSMC przejmują wolumeny produkcyjne od klientów odchodzących od TSMC. Samsung, DB HiTek oraz SK Keyfoundry budują swoje wczesne możliwości produkcyjne w obszarze GaN w Korei Południowej. Równolegle, najwięksi zintegrowani producenci urządzeń (IDM) – tacy jak Infineon, Renesas, onsemi, STMicroelectronics, ROHM czy Nexperia – nieustannie inwestują we własne moce produkcyjne oraz integrację pionową, bardzo często dokonując w tym celu przejęć kapitałowych.
Krajobraz konkurencyjny - liderzy i nowi gracze
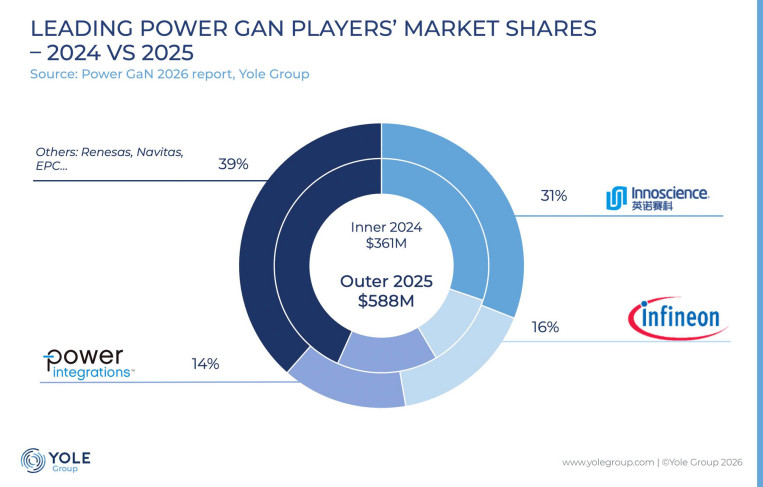
Na rynku producentów chipów GaN rywalizacja nabiera tempa. Innoscience utrzymało pozycję lidera w 2025 roku, stale rozszerzając swoje udziały w sektorach motoryzacyjnym i centrów danych. Infineon Technologies odnotował najbardziej gwałtowne wzrosty w minionym roku, co zawdzięcza sukcesom w obszarach centrów danych oraz energii odnawialnej. Renesas konsekwentnie rozwija się na wielu frontach jednocześnie. Navitas przyjął odmienną strategię – firma celowo zrezygnowała z części udziałów w niskomarżowym segmencie szybkich ładowarek, aby skupić się na zdobywaniu pozycji w wysokomarżowych, bardziej zaawansowanych sektorach.
Onsemi to najważniejszy nowy uczestnik rynku. Firma weszła do sektora Power GaN dzięki współpracy z GlobalFoundries przy urządzeniach 650 V (opartych na platformie GaN-on-silicon o średnicy 200 mm) oraz równoległemu porozumieniu z Innoscience w zakresie dostaw podłoży. Wysyłkę próbek do klientów zaplanowano na 2026 rok, a głównymi obszarami docelowymi będą centra danych AI, pojazdy elektryczne i energetyka odnawialna.
Za liderami podąża szybko rosnąca grupa dostawców, takich jak ROHM, Texas Instruments, STMicroelectronics, Nexperia oraz chińscy gracze (w tym GaNext i Southchip), którzy sukcesywnie odbierają udziały rynkowe w miarę, jak technologia azotku galu rozprzestrzenia się w kolejnych gałęziach gospodarki.
Kolejny etap rozwoju technologicznego GaN wyznaczać będzie przede wszystkim przejście na większe płytki krzemowe, dwukierunkowe architektury przełączników oraz znacznie głębsza integracja systemowa.
Źródło: Yole Group


